Le Conseil de la concurrence a analysé en profondeur le fonctionnement du secteur cimentier, attribuant les hausses de prix de 2022 en grande partie au choc énergétique mondial, non sans souligner la forte concentration du marché. La FNPI souligne que ces conclusions confirment l’existence de déséquilibres structurels et appelle à corriger les rigidités observées pour éviter que de nouvelles flambées des prix ne fragilisent l’écosystème immobilier.
Par D. William
Le rapport du Conseil de la concurrence sur le marché du ciment s’inscrit dans un contexte marqué par de fortes tensions enregistrées sur les prix des matériaux de construction au Maroc à partir du début de l’année 2022. Ces tensions ont mis sous pression l’ensemble de la chaîne du bâtiment et des travaux publics, avec un impact particulièrement lourd sur les promoteurs immobiliers de petite et moyenne taille.
La saisine du Conseil par la Chambre des représentants et par la Fédération nationale des promoteurs immobiliers (FNPI) traduit ainsi un malaise profond, nourri par la perception d’un décalage entre l’évolution des coûts réels de production et la dynamique des prix facturés sur le marché. Le Conseil de la concurrence a toutefois pris soin de rappeler le cadre strict de son intervention.
Il ne s’agit pas d’un dossier contentieux visant à qualifier des pratiques anticoncurrentielles ou à sanctionner des opérateurs, mais d’un avis de portée générale sur le fonctionnement concurrentiel du marché. Un avis d’autant plus important que le ciment, matériau incontournable de l’habitat, des infrastructures et des grands chantiers publics, concentre une part significative des coûts de construction, notamment dans le logement social et à faible valeur immobilière.
Selon les données reprises par le Conseil, le ciment représente à lui seul plus de 8% du coût global hors foncier des logements sociaux et plus de 10% dans les logements à faible valeur immobilière. Cette pondération explique la sensibilité politique et économique du sujet, dans un pays comme le Maroc où la question du logement demeure centrale.
Une industrie fortement concentrée
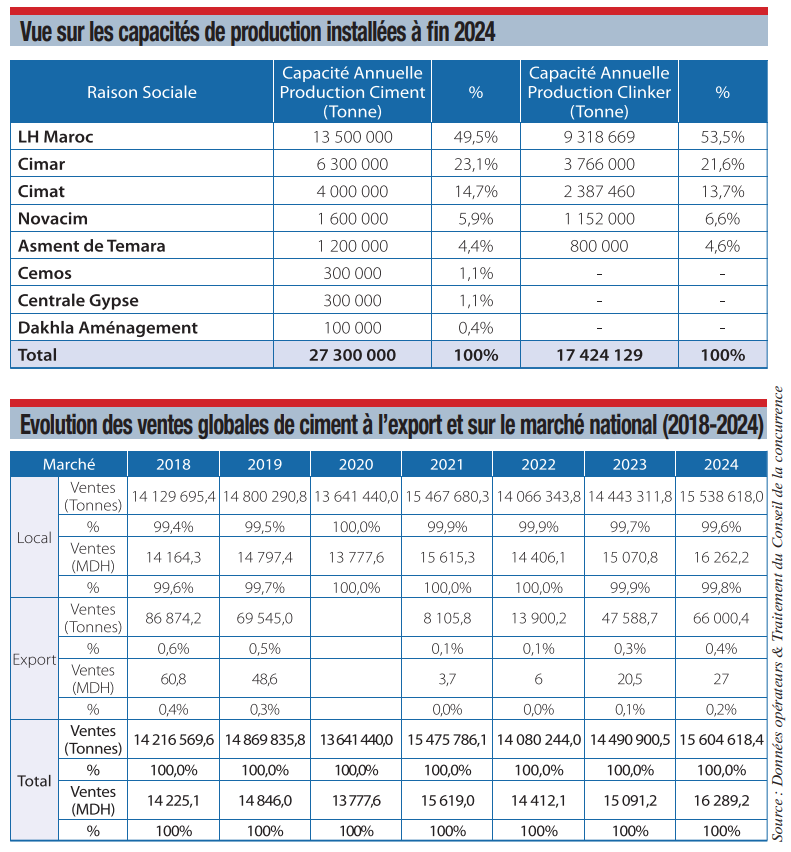
L’un des enseignements majeurs du rapport réside dans la description très détaillée de l’appareil productif national. A fin 2024, le Maroc dispose de 13 cimenteries intégrées et de 10 centres de broyage, pour une capacité nominale installée de plus de 27 millions de tonnes de ciment par an et environ 17,3 millions de tonnes de clinker.
Ces chiffres placent le pays dans une situation de surcapacité structurelle, la demande nationale étant nettement inférieure à ces niveaux, même dans les phases hautes du cycle du BTP. Cette surcapacité n’est pas un phénomène récent. Elle s’est construite progressivement au fil des vagues d’investissement successives, notamment durant les périodes de forte croissance immobilière et d’expansion des infrastructures.
Entre 2018 et 2024, les opérateurs ont mobilisé près de 8,4 milliards de dirhams d’investissements, dont près de la moitié consacrée au renforcement et à l’extension des capacités productives. A ces montants s’ajoute l’investissement spécifique lié au démarrage de la cimenterie Novacim, évalué à 2,65 milliards de dirhams, ce qui renforce encore la pression sur l’offre globale. Pourtant, cette abondance de capacités n’a pas conduit à un marché concurrentiel au sens classique du terme.
Le Conseil met en évidence une concentration élevée de l’offre, dominée par un nombre restreint d’opérateurs. Le marché est structuré autour de grands groupes, dont certains sont adossés à des multinationales de dimension mondiale, tandis que d’autres relèvent de puissants conglomérats nationaux. Ciments du Maroc et Asment de Temara contrôlés par Heidelberg Materials, LafargeHolcim Maroc, Ciments de l’Atlas ainsi que quelques acteurs régionaux se partagent l’essentiel du marché. Les indicateurs de concentration, analysés en volume et en valeur sur la période 2018-2024, confirment la stabilité de cette structure oligopolistique. Les parts de marché évoluent à la marge, mais sans remise en cause fondamentale des équilibres existants.
L’entrée de nouveaux opérateurs, notamment sous forme de centres de broyage indépendants, n’a pas suffi à bouleverser la hiérarchie du secteur. Ces nouveaux acteurs restent souvent dépendants des grands producteurs pour leur approvisionnement en clinker, ce qui limite leur autonomie stratégique et leur capacité à exercer une pression concurrentielle significative. C’est précisément sur ce point que les promoteurs expriment leurs réserves.
«Malgré une capacité installée importante, le marché reste structuré autour de quelques acteurs intégrés et d’une forte contrainte logistique régionale. La surcapacité ne suffit donc pas à créer une pression concurrentielle automatique sur les prix», souligne Driss Nokta, vice-président de la FNPI.
Autrement dit, l’excès d’offre théorique ne se traduit pas mécaniquement par une intensification de la concurrence effective sur le terrain. Le Conseil souligne également le poids des barrières à l’entrée. L’industrie cimentière est parmi les plus capitalistiques de l’économie, avec des coûts initiaux très élevés, des délais de mise en œuvre longs et une exposition importante aux contraintes réglementaires et environnementales.
L’accès aux carrières de calcaire, les autorisations environnementales, les exigences de sécurité industrielle et les investissements nécessaires en matière de conformité constituent autant de filtres qui restreignent l’entrée de nouveaux acteurs. Ces barrières, loin d’être conjoncturelles, sont structurelles et contribuent à figer le paysage concurrentiel.
Sur le plan macroéconomique, l’industrie cimentière n’en demeure pas moins un pilier de l’économie nationale. A fin 2024, elle contribue à hauteur de 4% à la valeur ajoutée des industries de transformation. Elle emploie directement plus de 2.360 personnes et génère plus de 3.100 emplois indirects. Sa contribution fiscale est tout aussi significative, avec plus de 7 milliards de dirhams versés aux recettes de l’Etat en 2024, incluant l’impôt sur les sociétés, la TVA, l’impôt sur le revenu et la taxe spéciale sur le ciment.
Prix du ciment
La partie la plus attendue du rapport concerne l’analyse des prix et leur évolution, notamment durant la période de fortes hausses observées en 2022. Le Conseil consacre une section entière à la décomposition du prix de vente départ usine, mettant en lumière la structure du coût de revient du ciment. Celui-ci est dominé par les coûts énergétiques, en particulier le coke de pétrole, mais aussi par les coûts de transport, de sacherie, de matières premières comme le gypse et le calcaire, ainsi que par les charges fiscales et environnementales.
L’analyse montre que les coûts énergétiques jouent un rôle déterminant dans la formation des prix. Le coke de pétrole, principal combustible utilisé dans la fabrication du clinker, a connu une volatilité importante sur les marchés internationaux. Le Conseil établit une corrélation entre l’évolution de l’indice PACE (sur lequel est indexé le prix d’achat du coke de pétrole) et l’évolution des coûts supportés par les cimentiers. Toutefois, il observe également que la transmission de ces variations de coûts aux prix de vente n’est ni immédiate ni parfaitement proportionnelle.
Cette observation alimente le sentiment largement exprimé par les promoteurs immobiliers d’une hausse des prix perçue comme excessive ou insuffisamment justifiée par les seuls facteurs de coût. Pour Driss Nokta, «les augmentations observées début 2022 s’expliquent principalement par un choc exceptionnel des coûts énergétiques et logistiques. Toutefois, la rigidité à la baisse des prix par la suite a fragilisé les promoteurs, notamment les PME, dont les marges sont très sensibles aux variations des intrants».
Au-delà de cette conjoncture, il met également l’accent sur les déséquilibres structurels du secteur. «La dépendance des centres de broyage vis-à-vis du clinker limite l’intensité concurrentielle. Il est nécessaire de renforcer la transparence, d’encourager les alternatives au clinker et de favoriser un environnement plus ouvert et équilibré entre producteurs, distributeurs et promoteurs», souligne-t-il.
De son côté, le Conseil ne tranche pas ce débat en termes de responsabilité individuelle, mais il souligne que la structure du marché, marquée par une forte concentration et une faible dynamique concurrentielle, réduit la pression concurrentielle susceptible de discipliner les prix. La comparaison internationale apporte un éclairage complémentaire.
Les benchmarks réalisés avec plusieurs pays européens et africains montrent que les prix du ciment au Maroc se situent dans une fourchette comparable, voire parfois inférieure à ceux observés dans certains marchés de référence. Cette donnée relativise l’argument d’un prix marocain anormalement élevé, tout en laissant ouverte la question du degré d’efficacité concurrentielle du marché national.
Sur la base de ces constats, le Conseil formule une série de recommandations visant à améliorer le fonctionnement concurrentiel du marché du ciment. La première concerne le renforcement de la transparence, notamment en matière de prix et de coûts. Ces recommandations rejoignent, en partie, les attentes exprimées par les promoteurs.
«Nous attendons un mécanisme permanent de veille et de transparence sur les prix, ainsi qu’un cadre contractuel plus protecteur en période de forte volatilité. La stabilité des coûts est essentielle pour préserver la viabilité des projets immobiliers et la confiance des investisseurs», insiste Driss Nokta. La deuxième recommandation porte sur l’amélioration de l’accès au marché, en particulier pour les acteurs du broyage et de la distribution.
Le Conseil suggère d’examiner les conditions d’approvisionnement en clinker, afin de limiter les situations de dépendance économique susceptibles de restreindre la concurrence. Une réflexion est également proposée sur la facilitation de l’accès aux infrastructures logistiques et portuaires. La troisième orientation concerne la surveillance renforcée du marché.
Sans préjuger de l’existence de pratiques anticoncurrentielles, le Conseil insiste sur la nécessité d’un suivi régulier et approfondi de l’évolution des prix, des marges et des capacités. Enfin, le rapport invite à intégrer pleinement les enjeux environnementaux et énergétiques dans la réflexion sur l’avenir du secteur.


