Après le pic inflationniste de 2022-2023, le Maroc semble amorcer une phase de stabilisation relative des prix. Selon le haut-commissariat au Plan (HCP), l’indice des prix à la consommation (IPC) a connu un net ralentissement entre mars 2025 et mars 2026, traduisant l’efficacité des politiques monétaires et le reflux de certains chocs externes. Pourtant, derrière cette accalmie apparente se dessine un équilibre fragile, largement tributaire de facteurs exogènes - énergie, climat, géopolitique - qui continuent de peser sur la trajectoire macroéconomique du Royaume.
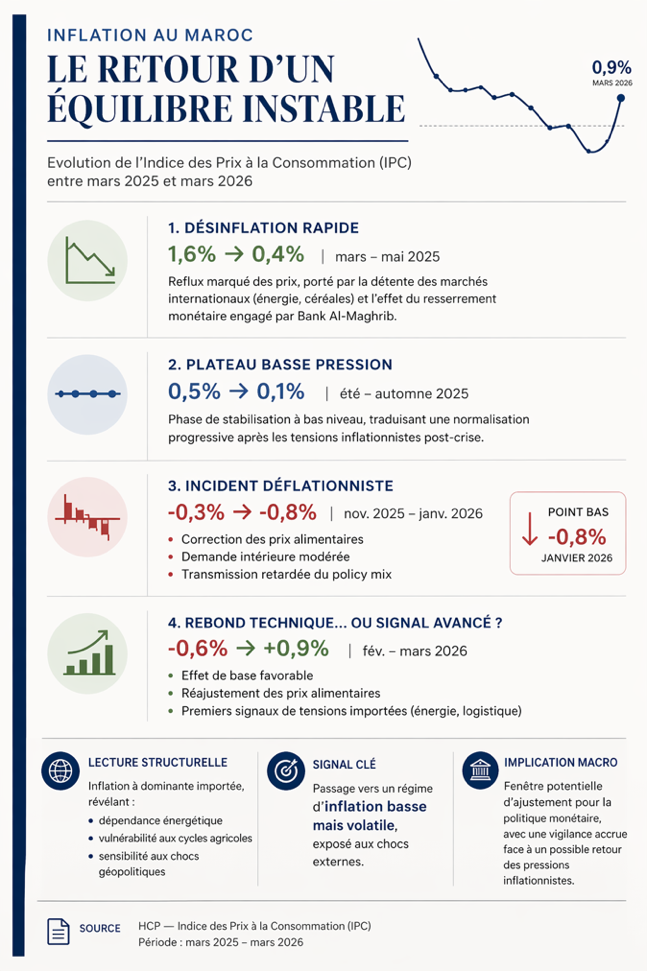
L’inflation marocaine ne s’est pas éteinte d’elle-même; elle a été contenue. Le graphique ci-dessous illustre avec précision cette trajectoire en quatre temps : une désinflation rapide au printemps 2025, un plateau de stabilisation à bas niveau, un épisode déflationniste marqué entre fin 2025 et début 2026, puis un rebond technique à 0,9% en mars 2026.
Cette dynamique n’est pas le fruit du hasard. Face à une poussée inflationniste alimentée par des chocs externes - flambée des prix énergétiques, perturbations logistiques mondiales, tensions sur les matières premières agricoles - Bank Al-Maghrib a activé l’un de ses principaux leviers : le taux directeur.
Entre 2022 et 2023, la Banque centrale a procédé à plusieurs relèvements successifs de son taux, dans une logique d’orthodoxie monétaire visant à maintenir la stabilisation des indicateurs macroéconomiques et contenir les anticipations inflationnistes. Les effets apparaissent clairement dans la phase de désinflation rapide observée entre mars et mai 2025, où l’IPC recule de 1,6% à 0,4%, puis dans la phase de stabilisation à bas régime inflationniste.
Cependant, cette stabilisation n’est pas sans coût. En comprimant la demande et en renchérissant le coût du crédit, la politique monétaire restrictive a mécaniquement freiné la dynamique d’investissement et de consommation. Contrairement à certaines idées reçues, la hausse du taux directeur n’a pas dynamisé l’économie; elle a contribué à en ralentir le rythme pour casser l’inflation.
Les chiffres macroéconomiques en témoignent : la croissance du PIB marocain est restée modérée sur la période récente, évoluant autour de 3% à 3,5% entre 2023 et 2025 selon les estimations du FMI et des institutions nationales, bien en deçà du seuil d’environ 6 à 7% nécessaire pour absorber structurellement le chômage.
Sur la même période, le taux de chômage s’est maintenu à des niveaux élevés, oscillant entre 12% et 13%, traduisant une incapacité de l’économie à générer suffisamment d’emplois.
La création d’emplois et l’expansion de la masse monétaire en ont été affectées, illustrant un arbitrage classique mais coûteux : stabiliser les prix au détriment de la croissance. Cet arbitrage, bien que contraignant, reste néanmoins économiquement justifié dans un contexte d’inflation importée, où la crédibilité de la Banque centrale constitue un pilier fondamental de la stabilité macroéconomique.
Une inflation structurellement importée
Si la politique monétaire explique la dynamique interne des prix, elle ne saurait masquer une réalité plus profonde : l’inflation marocaine est, avant tout, importée.
Le cas énergétique est central. Le Maroc importe près de 90% de ses besoins en hydrocarbures, ce qui l’expose directement aux fluctuations des marchés internationaux. Cette dépendance s’est traduite par une facture énergétique particulièrement lourde : celle-ci a dépassé les 150 milliards de dirhams en 2022, avant de se replier partiellement tout en restant à des niveaux élevés.
Cette charge pèse directement sur la balance des paiements, contribuant à l’élargissement du déficit commercial et exerçant une pression indirecte sur les prix domestiques via les coûts de production, de transport et, in fine, le pouvoir d’achat.
Les tensions géopolitiques récentes, notamment autour du détroit d’Ormuz, ont ravivé cette vulnérabilité. Toute perturbation de cet axe stratégique du commerce mondial de pétrole se traduit quasi mécaniquement par un renchérissement des importations énergétiques du Royaume, et donc par une pression inflationniste.
À cette vulnérabilité énergétique s’ajoute une dépendance alimentaire tout aussi structurante. Le Maroc importe une part significative de ses besoins en blé tendre - souvent supérieure à 50% selon les campagnes agricoles -, ce qui le rend particulièrement sensible aux fluctuations des marchés internationaux.
La guerre russo-ukrainienne a provoqué une hausse marquée des prix mondiaux du blé, avec des augmentations dépassant parfois 30 à 40% au plus fort de la crise, impactant directement le coût des importations marocaines.
Cette fragilité est aggravée par une sécheresse structurelle qui affecte le pays depuis plusieurs années. La baisse des rendements agricoles renforce la dépendance aux importations et accentue la transmission des chocs internationaux aux prix domestiques.
Le cas de la viande rouge illustre parfaitement cette tension. La contraction du cheptel national sous l’effet de la sécheresse a entraîné une hausse significative des prix, poussant les autorités à recourir à des importations pour stabiliser le marché. Dans ce contexte, la décision exceptionnelle de ne pas célébrer l’Aïd al-Adha - afin de préserver le cheptel et contenir les prix - témoigne du caractère systémique de cette pression inflationniste d’origine agricole et climatique.
Vers un équilibre instable
L’économie marocaine évolue aujourd’hui dans un équilibre paradoxal. D’un côté, la Banque centrale parvient à stabiliser l’inflation, comme en témoigne le retour à des niveaux modérés autour de 0,9% en mars 2026. De l’autre, cette stabilité reste fragile, dépendante de facteurs que le Maroc ne contrôle pas.
Ce nouvel équilibre est, par nature, instable. Il repose sur une inflation basse mais volatile, exposée aux chocs externes. La lecture structurelle du graphique est sans équivoque : tant que les dépendances énergétiques et alimentaires ne seront pas réduites, les cycles inflationnistes resteront dictés par l’extérieur.
Dans ce contexte, la légitimité de l’orthodoxie de Bank Al-Maghrib est renforcée. La Banque centrale agit comme un stabilisateur macroéconomique, amortissant les chocs inflationnistes. Mais cette action, bien que nécessaire, ne peut se substituer à des réformes structurelles.
La transition énergétique, la souveraineté alimentaire et la refonte du modèle agricole deviennent ainsi des impératifs stratégiques. Réduire la dépendance aux hydrocarbures importés, améliorer la résilience des filières agricoles et repenser les équilibres productifs nationaux constituent les seules voies durables pour atténuer la volatilité inflationniste.
Le dilemme monétaire marocain
La désinflation observée au Maroc ne doit pas être interprétée comme un retour à la normale, mais comme une stabilisation sous contrainte. Le graphique le montre clairement : derrière l’accalmie des prix se cache une volatilité persistante, alimentée par des dépendances structurelles.
Mais au-delà du constat, une question stratégique s’impose désormais avec acuité : jusqu’à quand le Maroc pourra-t-il maintenir ce choix implicite consistant à contenir l’inflation au détriment de la croissance ?
Car derrière l’orthodoxie monétaire se joue un arbitrage fondamental. En freinant la demande et en renchérissant le coût du capital, la politique monétaire actuelle limite mécaniquement le potentiel d’expansion économique, alors même que le pays a besoin de rythmes de croissance nettement plus élevés pour absorber durablement le chômage.
Ce dilemme est d’autant plus critique que le Maroc est entré dans une phase d’hyper investissement, notamment dans les infrastructures et le BTP, portée par des projets structurants et une ambition de transformation économique.
Cette dynamique devrait, en théorie, constituer un puissant levier de création d’emplois et d’attractivité pour le secteur privé. Pourtant, son plein effet multiplicateur reste conditionné par un environnement macroéconomique capable de soutenir l’investissement productif, ce qui suppose un accès au financement plus fluide et une demande interne plus dynamique.
Autrement dit, la stabilisation monétaire ne peut devenir une fin en soi. Elle doit s’inscrire dans une trajectoire plus large de transformation économique. Et cette transformation passe inévitablement par la résolution d’un verrou central : la souveraineté énergétique.
Tant que le Maroc restera dépendant d’une énergie importée, coûteuse et volatile, il restera exposé à des chocs inflationnistes récurrents qui contraindront la politique monétaire à demeurer restrictive.
À l’inverse, la construction d’un modèle énergétique fondé sur une énergie abondante, locale et compétitive - notamment à travers les renouvelables - pourrait profondément changer l’équation macroéconomique.
Elle permettrait non seulement de réduire la vulnérabilité inflationniste, mais aussi de restaurer des marges de manœuvre pour soutenir la croissance, stimuler l’investissement et renforcer la compétitivité des secteurs primaire et secondaire.
Au fond, la question n’est plus seulement de savoir comment maîtriser l’inflation, mais comment en neutraliser les causes. Car c’est à ce prix que le Maroc pourra sortir de ce dilemme et passer d’une économie sous contrainte à une économie sous contrôle.
M. Benchekroun


